12 چالش اصلی بازار بین بانکی در ایران چیست؟
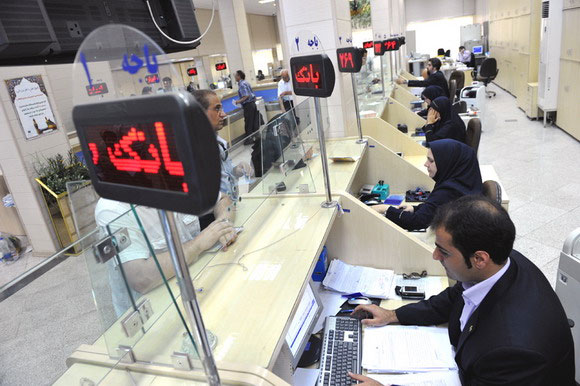
بانک مرکزی به ایجاد شفافیت در بازار بین بانکی پیرامون اعلام نرخ و فراهم سازی شرایط موسوم در خصوص انجام مبادلات آنلاین منطبق با استانداردهای مورد نظر پایبند نیست
بسیاری از آمارها به خصوص اعداد و رقم های بدهی های بانکی و مطالبات نشان می دهد که بانک های کشور در شرایط بسیار سختی به سر می برند و بسیاری از آن ها در آستانه ورشکستگی قرار دارند و حتی تعدادی از آن ها ورشکسته شده اند؛ در این شرایط مرکز پژوهش های مجلس شورای اسلامی به بررسی چالش های اصلی نظام بانکی کشور با تمرکز بر «آسیب شناسی بازار بین بانکی» پرداخته است. در ابتدای این گزارش به اهمیت بازار بین بانکی پرداخته شده و آمده است:« بازار بین بانکی از ارکان بازار پول است که در آن بانک ها و موسسات اعتباری جهت تامین مالی کوتاه مدت و ایجاد تعادل در وضعیت نقدینگی خود، با یکدیگر وارد معامله می شوند، این بازار حداقل دو کارکرد مهم در نظام های مالی ایفا می کند. اولین و مهمترین کارکرد آن ایفای نقش فعال و موثر بانک مرکزی در اجرای سیاست پولی از طریق راهبری نرخ های سود است . کارکرد دیگر بازار بین بانکی، انتقال نقدینگی به شکل مطلوب از موسسات مالی دارای مازاد به موسسات دارای کسری وجوه است. از طرفی یکی از مهمرین روابط بانکی فی مابین بانک های تجاری با یکدیگر و در ارتباط با بانک مرکزی در چارچوب بازار بین بانکی شکل می گیرد.»
در ادامه این گزارش به مهم ترین چالش های بازار بین بانکی پرداخته شده و 12 مشکل اصلی مورد بررسی قرار گرفته است:
1- بازار بین بانکی ارزی ایران که از ارکان نظام ارز شناور مدیریت شده سابق تلقی می شود، در حال حاضر عملا وجود خارجی ندارد. طراحی نامناسب ساز و کارهای این بازار که متمرکز بر فروش ارز با منشا نفتی بوده است، در روندی تاریخی چالش هایی را برای اقتصاد مالی فراهم ساخت که آسبب مهم آن عدم انتفاع مناسب اقتصاد از درآمدهای نفتی به دلیل خروج سرمایه از کشور، تسهیل تامین مالی فعالیت های مخرب اقتصادی از جمله قاچاق و عدم تقویت مناسب تشکیل سرمایه در اقتصاد ملی بوده است.
2- آسیب شناسی صورت گرفته در خصوص بازار بین بانکی ریالی گویای آن است که اتکا عملیات این بازار بر تودیع سپرده و عدم فراهم شدن بهره برداری از سایر ابزارهای مالی بوده و عملا باعث شده بانک مرکزی قادر به اعمال سیاست پولی فعال از طریق این بازار نباشد.
3- از دیگر پیامدهای بازار بین بانکی غیرمجهز به ابزارهای مالی متنوع، تمرکز عملیات تامین مالی در بازار بین بانکی به تامین مالی آنی بوده و هست.
4- تنگناهای موجود نظام بانکی در بخش تامین مالی دولتی، شکل گیری روابط نامناسب فی مابین بانک های تجاری با یکدیگر و نیز نهادهای وابسته به آنها و چالش های خاص نظام بانکی از جمله مطالبات غیرجاری در عمل موجب شده تا بازار بین بانکی در عمل پتانسیل چندانی برای نقش آفرینی فعال در تامین نقدینگی بانک ها نداشته باشد. نتیجه این رخداد، تقویت کانال استقراض از بانک مرکزی به صورت مزمن بوده است.
5- بانک مرکزی به ایجاد شفافیت در بازار بین بانکی پیرامون اعلام نرخ و فراهم سازی شرایط موسوم در خصوص انجام مبادلات آنلاین منطبق با استانداردهای مورد نظر پایبند نیست، همچنین استانداردهای مالی لازم خصوصا استانداردهای شرعی در خصوص این بازار تدوین نگردیده و تجهیزات سخت افزاری و نرم افزاری مناسب این بازار نیز به طریق مطلوب تدارک نشده است؛ این موارد در عمل باعث فاصله گرفتن عملکرد این بازار از کارکرد مورد انتظار استاندارد برای آن شده است.
6- عدم انتشار رتبه بندی اعتباری بانک ها و همچنین کنترل ناکافی وضعیت اعتباری فعالین در بازار بین بانکی توسط بانک مرکزی ، عملا موجب شده که بانک ها به صورت آشکار از ریسک مبادلات خود آگاهی کافی نداشته باشند؛ بنابراین مواجهه با پیامدهای مبادلات خطرناک برای فعالین بازار و در پی آن مجموعه نظام بانکی چندان دور از انتظار نیست.
7- شواهد موجود حاکی از آن است که هزینه مبادلات در بازار بین بانکی ریالی به واسطه تکامل ناکافی دستورالعمل ها، سازوکارهای انجام معاملات و اطلاع رسانی ضعیف ، بالاست؛ بخشی از این افزایش هزینه به دلیل عدم بهره برداری از فرصت های مناسب سرمایه گذاری است.
8- برخی از مسائل و مشکلات عمومی مرتبط با بانکداری اسلامی که هنوز به صورت عمومی در خصوص عملیات بانکی در کشور وجود دارد (به ویژه در ارتباط با ابزار های مالی) به بازار بین بانکی نیز تسری یافته که مانع از کسب عملکرد مورد انتظار از بازار بین بانکی می شوند.
9- آسیب شناسی بازار بین بانکی ایران همچنین موید آن است که عدم توجه به سازوکار متداول «کریدور تعیین نرخ سود بانکی» و تعیین دستوری نرخ ها در نظام بانکی کشور عملا موجب شده که از یکی از پتانسیل های اصلی بازار بین بانکی در ایران چشم پوشی شود و بانک مرکزی در عمل برای بهره برداری از مهمترین ابزار سیاست پولی یعنی نرخ های سود کوتاه مدت خلع سلاح گردد. چنین وضعیتی دارای آثار سوء بر ایجاد شرایط عدم تعادل در بازار اعتبارات و علامت دهی غلط به فعالین اقتصادی است.
10- شواهد موجود در خصوص عملکرد در بازار بین بانکی اسلامی در برخی کشورهای اسلامی و ایران نیز موید وجود چالش هایی به ویژه در خصوص انطباق عملکرد با شریعت است.
11- در بازار بین بانکی در خصوص ابزارهای ارتباطی بانک مرکزی و بانک های تجاری، غیر از خرید دین مجدد که محل اختلاف است، سایر موارد پیشنهادی از لحاظ فقهی رابطه مناسبی بین بانک مرکزی و بانک های تجاری در بازار بین بانکی ایجاد میکند. از جنبه کارآیی نیز مشارکت مدنی مشروط و خرید دین مجدد برای ارتباط بانک مرکزی و بانک های تجاری مناسب تشخیص داده شده است؛ اما فروش سهام بانک مرکزی در بازار بین بانکی ریسک بالایی برای بانک مرکزی داشته ، مضاربه محدود به اعطای تسهیلات شده و مشارکت مجدد نیز فاقد کارآمدی برای وام های کوتاه مدت تشخیص داده شده است.
12- پس از عملیاتی شدن «قانون عملیات بانکی بدون ربا در ایران» دو تحول مهم یکی تصویب قانون «اجازه تاسیس بانک های غیردولتی» و دیگری قانون «اجرای سیاست های کلی اصل چهل و چهارم» در کشور به وقوع پیوست که این امر سهم بانک های خصوصی در نظام بانکی را به سرعت گسترش داد. تحولات مذکور در شرایطی رخ داد که نهادسازی مرتبط برای نظام مندسازی شبکه بانک های تجاری به منظور هماهنگ سازی عملکردهای اجرایی آنها و اخذ مشورت از آنها در تصمیم سازی های بخش پولی و بانکی حداقل به میزان قبل از ایجاد این تحولات در کشور مورد غفلت واقع شد و در عمل نوعی دوگانگی و افتراق نیز بین بانک های خصوصی و دولتی پدیدار شد. بررسی صورت گرفته موید آن است که نهادهای صنفی و هماهنگ کننده بانک های تجاری در ایران در حال حاضر مبتنی بر هیچ گونه سازوکار قانونی در نظام پولی کشور استوار نیست که این امر باعث شده که این بانک ها اثرگذاری مورد انتظار در ارائه مشاوره جهت تصمیم سازی و تقویت کارکرد عمومی نظام پولی کشور نداشته باشند.
اصل گزارش را این جا بخوانید.
لینک کوتاه: https://news.tccim.ir/?41804



نظر خود را بنویسید